Mögliche Kosten erkennen
Wir schauen gemeinsam, ob Beiträge und Leistungen Ihrer bestehenden Verträge noch in einem sinnvollen Verhältnis stehen.
Ich unterstütze Sie dabei, Ihre bestehenden Versicherungen besser zu verstehen, mögliche Versorgungslücken zu erkennen und unnötige Kosten aufzuspüren – persönlich und unabhängig.
Unverbindlich anfragen. Gemeinsam klären wir, welche Prüfung für Sie sinnvoll ist.
Lebenssituationen verändern sich. Verträge bleiben oft jahrelang unverändert. Ein regelmäßiger Blick darauf kann sich lohnen.
Wir schauen gemeinsam, ob Beiträge und Leistungen Ihrer bestehenden Verträge noch in einem sinnvollen Verhältnis stehen.
Ein Check kann Hinweise darauf geben, wo wichtige Risiken möglicherweise noch nicht ausreichend abgesichert sind.
Sie erhalten eine verständliche Einordnung Ihrer Verträge und können fundierter entscheiden, ob Handlungsbedarf besteht.
Kombinieren Sie Wohngebäude-, Hausrat- und Privathaftpflichtversicherung im DEMA SELECT Konzept. Erhalten Sie eine Allgefahrendeckung mit exklusivem Beitragsrabatt.
Als starkes Highlight im Rahmen unserer Konzepte bieten wir Ihnen eine hochattraktive Alternative zur klassischen Bankanlage. Garantiert verzinst bis zum 31. Dezember 2027.
Mit dem Altersvorsorgereformgesetz (AVRG) stellt der Gesetzgeber die private und geförderte Vorsorge neu auf. Nutzen Sie die attraktive beitragsabhängige Förderung optimal für Ihren Vermögensaufbau.
Ab dem 1. Januar 2027 tritt das Altersvorsorgereformgesetz (AVRG) in Kraft. Die neue Fördersystematik ist direkt an Ihre eigenen Sparbeiträge gekoppelt: Der Mindesteigenbeitrag liegt bei lediglich 10 € im Monat (120 € im Jahr). Insgesamt sind Einzahlungen bis zu 6.840 € pro Jahr möglich, wovon die ersten 1.800 € jährlich (150 € monatlich) direkt staatlich gefördert werden.
50 % staatliche Förderung auf Eigenbeiträge bis 30 €/Monat (360 €/Jahr) → 180 € Grundförderung pro Jahr.
Zzgl. 25 % Förderung auf Beiträge zwischen 30 € und 150 €/Monat (bis 1.800 €/Jahr) → gesamt bis 540 € Grundförderung p.a.
1 € Zulage je eingezahltem Euro der kindergeldberechtigten Person – höchstens 300 € je Kind und Jahr.
Berufseinsteigerbonus für junge Sparer bis zum vollendeten 25. Lebensjahr im ersten Beitragsjahr.
Durch eine kluge Aufteilung der Verträge zwischen den Ehepartnern lassen sich sowohl die maximale Grundzulage als auch beide Kinderzulagen voll ausschöpfen – ohne bestehende Garantien zu verlieren:
| Thema | Bisherige Riester-Regelung | Neue AVRG-Regelung (ab 2027) |
|---|---|---|
| Zulagenberechnung | Einkommensabhängig | Beitragsabhängig |
| Grundzulage | Max. 175 € p.a. | Max. 540 € p.a. (50 % bis 360 €, 25 % bis 1.800 €) |
| Kinderzulage | Max. 300 € pro Kind | Max. 300 € pro Kind (1 € je Euro Eigenbeitrag) |
| Mindest- / Höchstbeitrag | 60 € min. / 2.100 € max. | 120 € min. (10 €/Monat) / 1.800 € gefördert (6.840 € max.) |
| Brutto-Beitragsgarantie | 100 % | 0 %, 80 % oder 100 % frei wählbar |
| Auszahlung | Ausschließlich lebenslange Leibrente | Lebenslange Leibrente oder Auszahlplan (mind. bis 85. Lebensjahr) |
Bestehende Riester-Verträge genießen einen strengen gesetzlichen Bestandsschutz. Eine voreilige Kündigung führt zu unnötigen Nachteilen. Vor jeder Entscheidung prüfen wir gemeinsam Garantien, Kosten, Restlaufzeit und Anbieterbedingungen für diese vier Möglichkeiten:
Basisrente („Rürup-Rente“): Voller Sonderausgabenabzug, lebenslange Rente mit garantiertem Rentenfaktor, Pfändungsschutz. Keine Kapitalauszahlung, nicht kündbar. Ideal für gut verdienende Selbstständige und Angestellte mit hoher Steuerlast.
Betriebliche Altersversorgung (bAV): Min. 15 % Arbeitgeberzuschuss, steuer- und SV-freie Beiträge. Volle KV-Beiträge in der Rente.
Altersvorsorgedepot & Garantieprodukte (AVRG): Wählbares Garantieniveau (0 %, 80 %, 100 %), hohe Zulagenförderung. Ideal für Angestellte, Geringverdiener und Selbstständige.
Riester-Altverträge: Bewährte Zulagen und Bestandsschutz.
Private Rentenversicherung: Hohe Flexibilität (Kapitalwahlrecht, Verfügbarkeit), steuerliche Begünstigung im Alter, gute Vererbbarkeit. Keine staatliche Förderung in der Ansparphase.
Berechnen Sie Ihre voraussichtliche jährliche Zulage nach der neuen Förderstaffel (Mindesteigenbeitrag 120 €/Jahr, 50 % bis 360 €, 25 % bis 1.800 € sowie Kinderförderung 1 € je Euro Eigenbeitrag bis max. 300 € je Kind).
Hinweis: Laden Sie unser Planungsformular herunter, füllen Sie es aus und senden Sie es bequem per E-Mail an uns zurück.
Der erste Schritt ist ganz einfach: Sie schildern mir Ihr Anliegen. Alles Weitere besprechen wir persönlich.
Teilen Sie mir mit, welche Versicherung oder welches Thema Sie beschäftigt. Für eine erste Kontaktaufnahme brauchen Sie keine Vertragsunterlagen hochzuladen.
Wir klären gemeinsam Ihre Wünsche, Ihre aktuelle Situation und welche Unterlagen für eine sorgfältige Prüfung gegebenenfalls benötigt werden.
Sie erhalten eine verständliche Einschätzung und können in Ruhe entscheiden, ob und welche nächsten Schritte Sie gehen möchten.
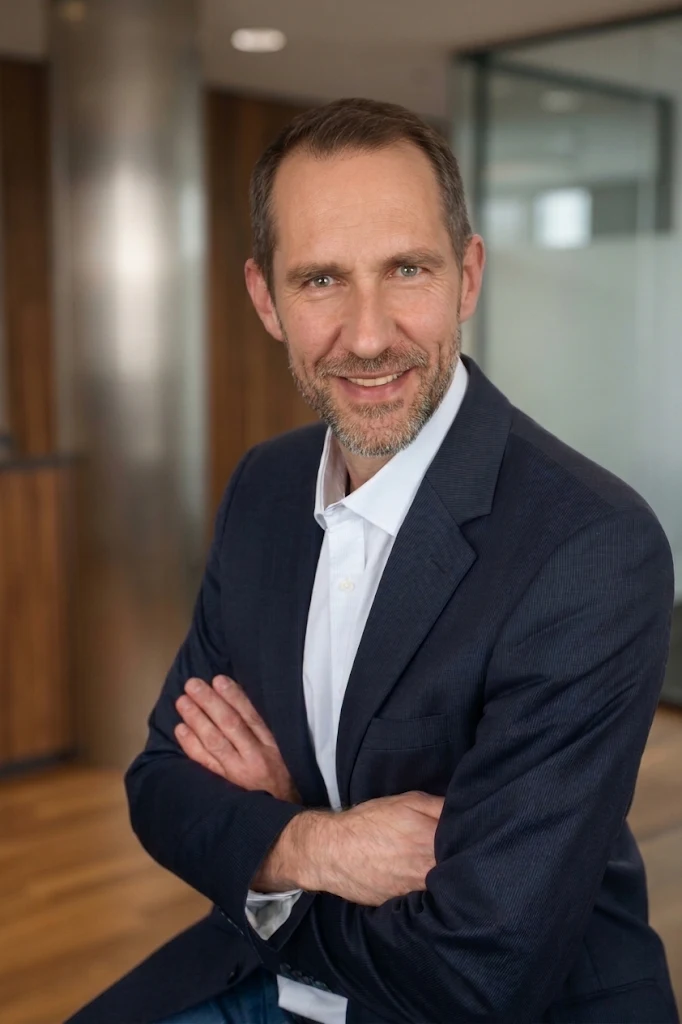
Gute Versicherungsberatung beginnt mit Zuhören. Mir ist wichtig, Ihre persönliche Situation zu verstehen und Ihnen die Möglichkeiten klar und nachvollziehbar aufzuzeigen.
Mein Werdegang & Meilensteine:Klassische Ausbildung zum Versicherungskaufmann (IHK) und anschließende Tätigkeit in der Konzern-Bestandsverwaltung.
Maklererfahrung ab 1993, gefolgt von Vertriebsausbildung und Aufbau einer erfolgreichen Generalagentur. Betreuung von Bestandskunden, Führung & Ausbildung von Mitarbeitern sowie Beratung des Konzerns bei Vertriebssoftware.
Erfolgreicher Abschluss der Weiterbildung zum Wirtschaftsfachwirt (IHK) sowie Versicherungsfachmann (BWV/IHK).
Gründung der eigenen unabhängigen Maklergesellschaft. Zudem wertvolle Erfahrungen als Gründer, Geschäftsführer & AG-Vorstand (Geschäftsmodelle in Erneuerbaren Energien & Crowdfinancing).
Ausschließliche Fokussierung auf die Kernkompetenz: Unabhängige, ehrliche und persönliche Beratung im Versicherungsbereich, der ich seit 1989 treu geblieben bin.
Ein persönliches Gespräch kann der erste Schritt zu mehr Überblick sein.
Schreiben Sie mir kurz, worum es geht. Ich melde mich persönlich bei Ihnen.